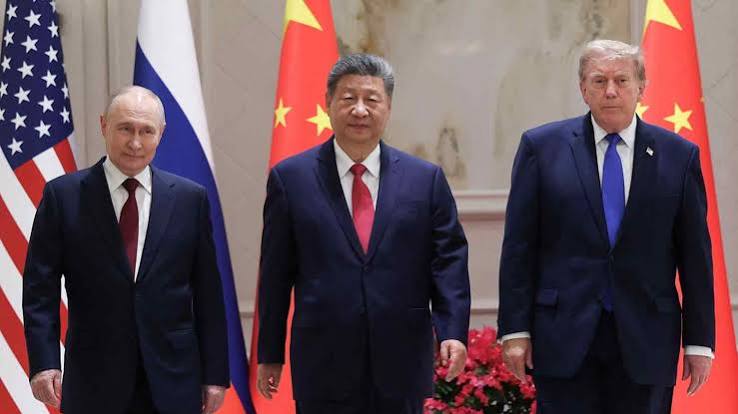
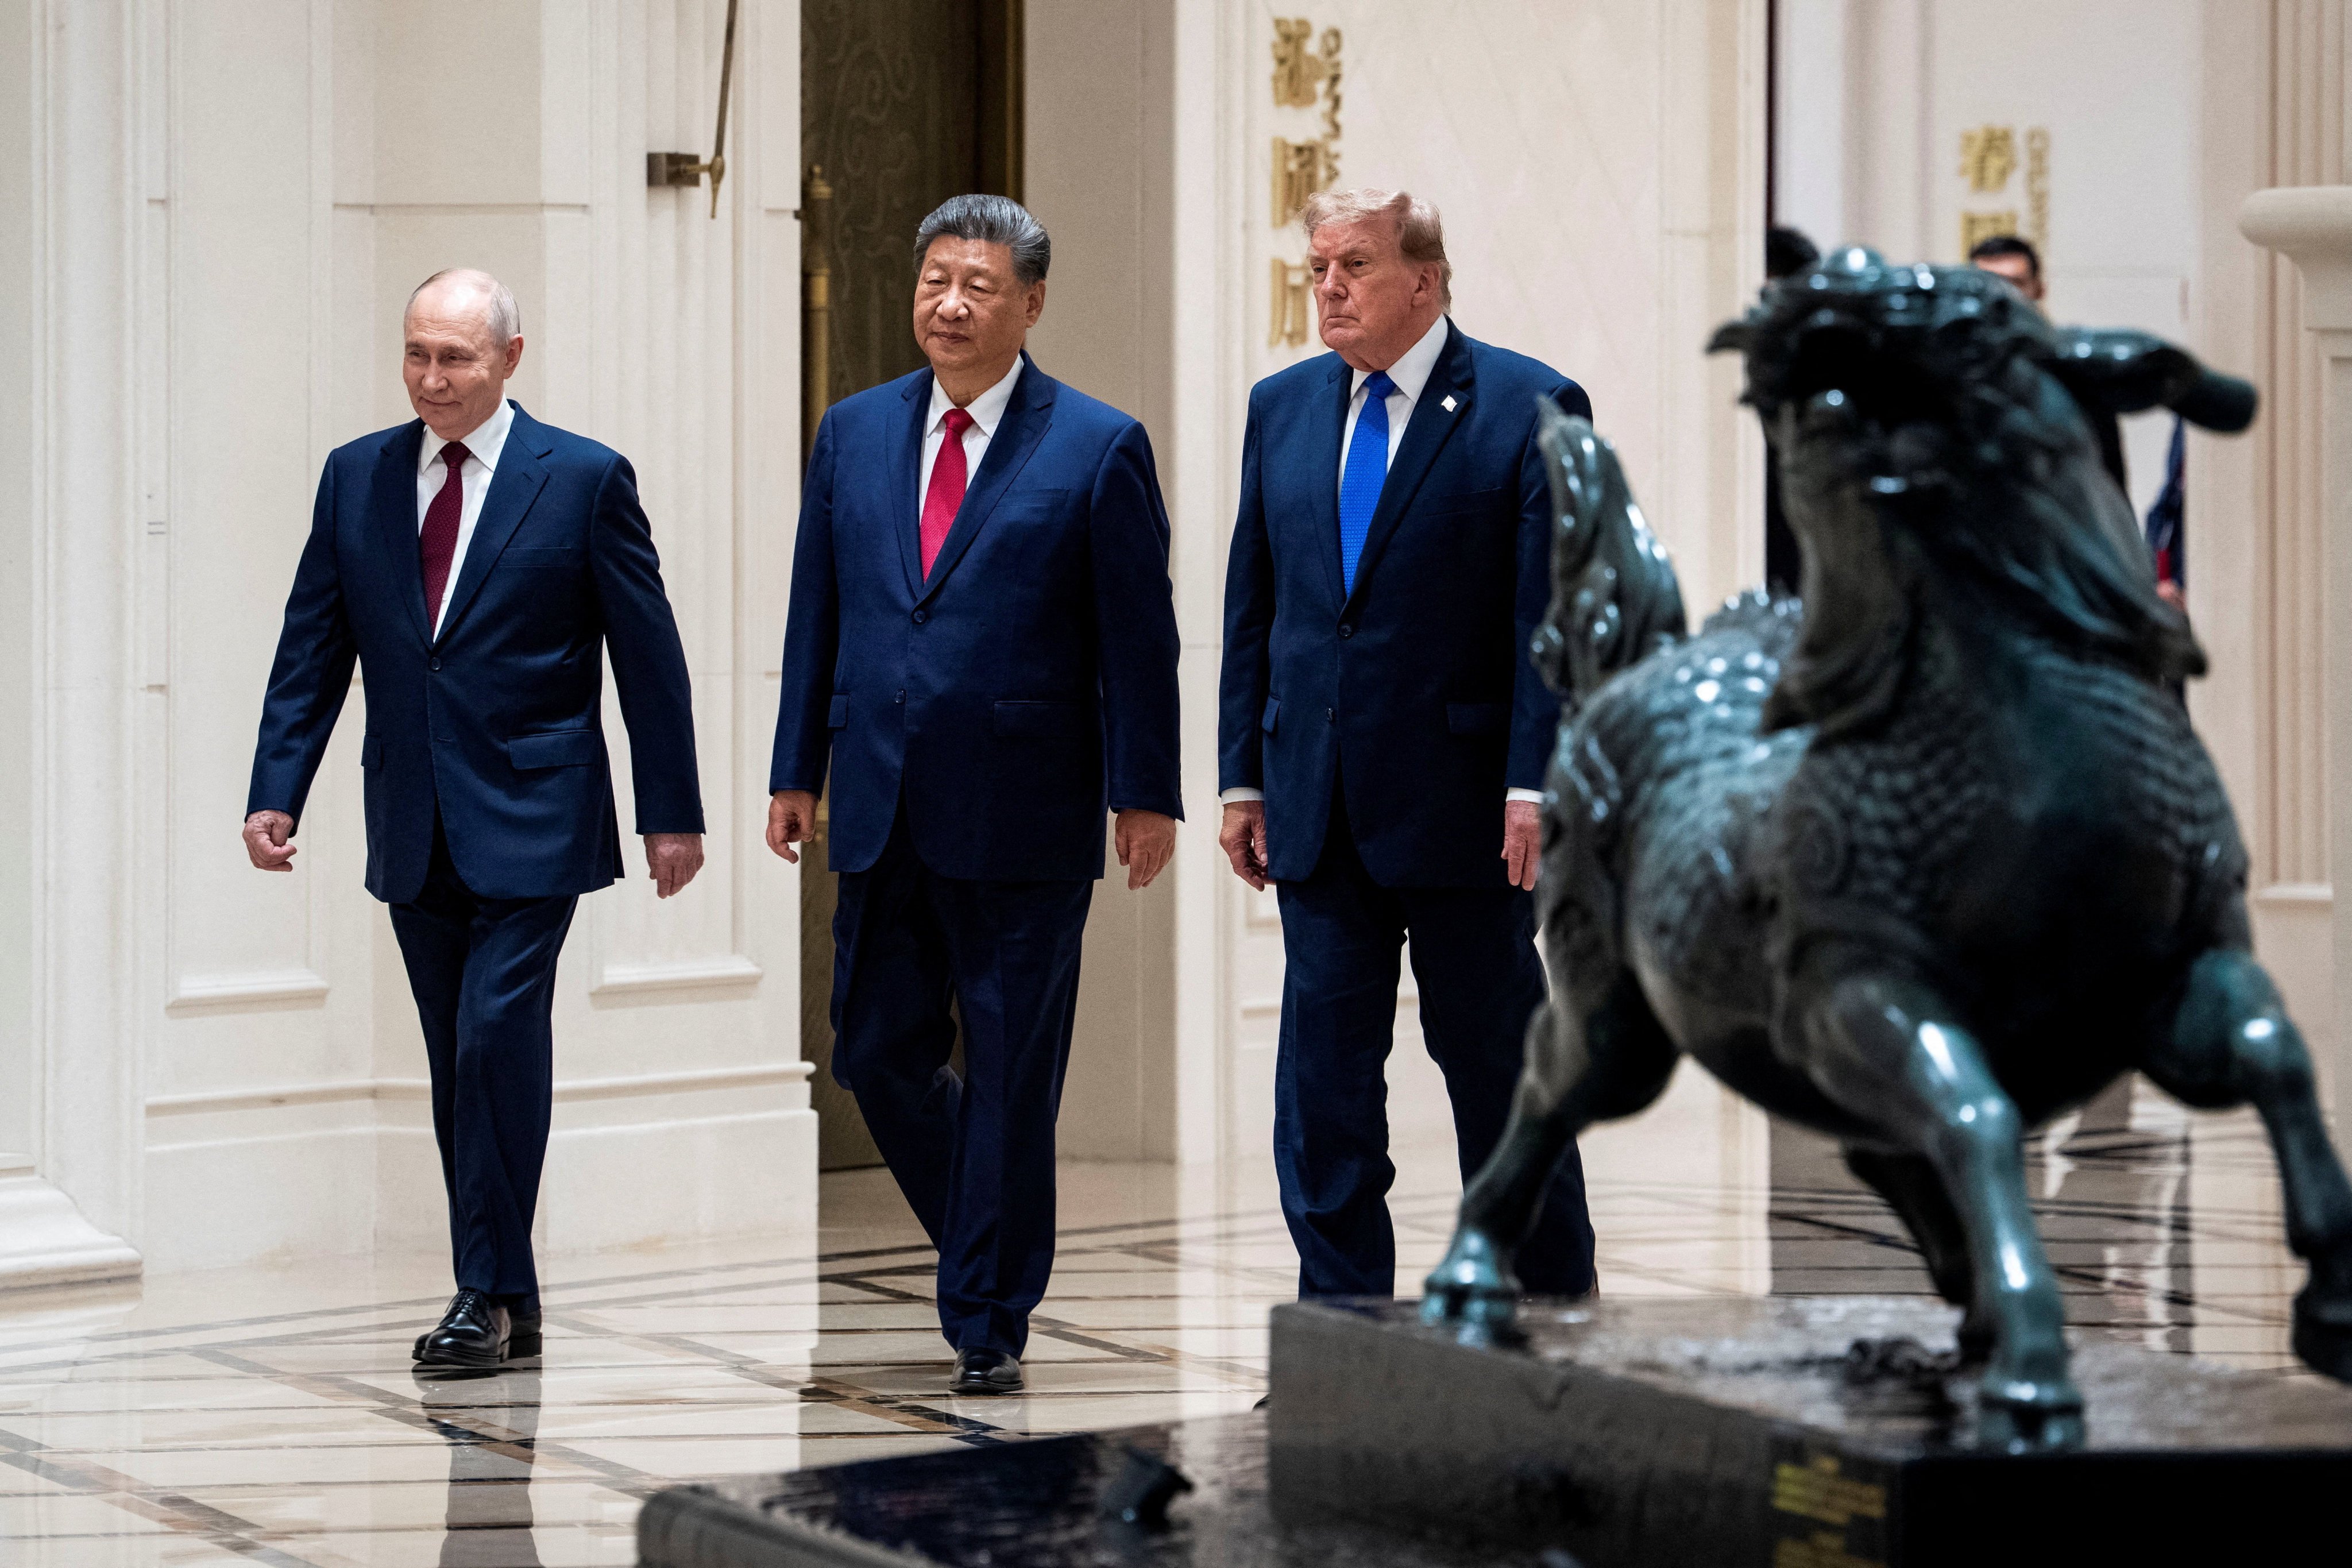
O encontro trilateral realizado recentemente entre Donald Trump, Xi Jinping e Vladimir Putin colocou no centro do debate global uma nova fase de realinhamentos que interessa aos mercados e às políticas públicas. Para investidores, governos e empresas, o que foi acordado — e sobretudo o que ficou por decidir — define cenários de risco distintos para inflação, comércio e fluxo de capitais. No imediato, a leitura política sobre o gesto simbólico e as mensagens conjuntas tende a condicionar expectativas nos mercados financeiros e nos sectores mais sensíveis a choques externos.
A conjuntura pós‑encontro será avaliada por vários indicadores: movimentos cambiais, preços de energia, volumes de comércio e anúncios formais sobre cooperação económica. Mesmo sem tratar de cada sector em detalhe, a simples confirmação de maior coordenação entre Washington, Pequim e Moscovo altera incentivos para países terceiros, empresas multinacionais e blocos regionais. A reavaliação de riscos e oportunidades deverá acelerar decisões já em curso sobre diversificação de fornecedores, reservas estratégicas e proteção contra sanções.
PUBLICIDADE
Anuncie aqui!Do ponto de vista dos mercados, a principal incógnita é até que ponto acordos políticos podem traduzir‑se em alterações imediatas de fluxo comercial. Um entendimento entre as três lideranças pode reduzir tensões comerciais em determinados sectores, mas também pode aprofundar rivalidades em áreas tecnológicas e financeiras onde há competição estratégica. Investidores estarão atentos a sinais claros — memorandos, contratos bilaterais, mecanismos de pagamento alternativos — que convertam o gesto diplomático em medidas concretas.
As matérias‑primas e a energia são vetores de impacto imediato. Alterações na cooperação entre grandes produtores e consumidores podem provocar volatilidade nos preços do petróleo, gás e de metais críticos. Para países exportadores e importadores, essa volatilidade implica ajustes nas contas externas e pressões fiscais imprevisíveis. Empresas com cadeias globais de valor irão reavaliar custos de produção, logística e armazenamento, enquanto seguradoras e bancos quantificam riscos de crédito e de mercado.
A esfera das sanções e contramedidas comerciais merece atenção especial. Se o encontro for seguido de passos práticos para mitigar efeitos de regimes punitivos, mercados afetados poderão recuperar parcialmente alguns canais de comércio. Porém, uma consolidação de blocos económicos alternativos também pode reforçar a fragmentação normativa — com regras diferentes para tecnologia, propriedade intelectual e transacções financeiras. Para países fora do núcleo, a escolha de alinhamentos passará a ter custos económicos e políticos mais nítidos.
A resposta de actores multilaterais e de grandes alianças será determinante para o curso das coisas. União Europeia, países do G7 e organismos financeiros internacionais vão calibrar estratégias para proteger cadeias de abastecimento críticas e garantir liquidez nos mercados. Em paralelo, países e empresas de mercados emergentes terão de gerir trade‑offs entre vantagens comerciais imediatas e exposição a pressões diplomáticas. A coerência de políticas internas, sobretudo fiscais e cambiais, tornará mais sensível a trajectória macroeconómica de cada economia.
A leitura sectorial para a África subsaariana, incluindo Moçambique, passa por canais bem definidos: preços internacionais de energia e matérias‑primas, fluxos de investimento directo estrangeiro e mudança na procura por gás natural e minerais. No caso de Moçambique, um país com grandes projectos energéticos e interesse em mercados externos, oscilações nos preços ou nos parceiros comerciais podem acelerar calendários de projectos ou levar a renegociações de contratos. As autoridades locais e investidores devem prever cenários de stress que afectem receitas de exportação e financiamento de infra‑estruturas.
No plano financeiro, uma deslocação de confiança para moedas alternativas ou para mecanismos de liquidação fora do dólar poderá alterar padrões de reservas e custo de financiamento internacional. Bancos e empresas que operam transacções transfronteiriças precisam de planos de contingência para interrupções em sistemas de pagamento e para eventuais restrições a instrumentos financeiros. A recente reunião sublinha a importância de diversificar fontes de financiamento e de reforçar capacidades locais de gestão de risco macroeconómico.
As empresas globais terão de recalibrar estratégias de sourcing e presença industrial. Para alguns sectores, mais proximidade entre os três países pode significar oportunidades de mercado; para outros, maiores barreiras tecnológicas e fragmentação de standards. Decisões de investimento de médio prazo vão depender de sinais claros sobre políticas industriais, regimes de incentivos e garantias jurídicas. Planeamento flexível, contratos com cláusulas de adaptação e seguro político tornam‑se ferramentas essenciais.
Governos de economias emergentes dispõem de algum espaço de manobra para tirar partido de nova competição entre grandes potências por influência económica. A capacidade de atrair investimentos depende de estabilidade institucional, previsibilidade regulatória e qualidade de infra‑estrutura. Para Moçambique e países vizinhos, há oportunidade de aproveitar interesse por recursos e infra‑estruturas, mas também risco de exoneração de soberania económica se negociações forem conduzidas sem transparência adequada.
PUBLICIDADE
Anuncie aqui!A curto e médio prazo, será útil para actores públicos e privados definirem indicadores de acompanhamento claros: anúncios formais de cooperação económica, calendários de implementação, medidas tarifárias e alterações em mecanismos de pagamento. Cenários de stress devem incluir choques súbitos nos preços das commodities, restrições a exportações tecnológicas e ampliação de listas de sancionados. A gestão de risco macroprudencial e a comunicação transparente com investidores poderão atenuar pânicos e evitar corridas cambiais.
O que observar nas próximas semanas são sinais de institucionalização do encontro: acordos sectoriais, memorandos entre empresas estatais, e mudanças em políticas comerciais e financeiras. A ausência de medidas concretas tenderá a transformar o gesto diplomático em risco político de elevada volatilidade mas de curto prazo. Pelo contrário, passos operacionais para cooperação económica implicarão impactos mais duradouros nas rotas de comércio e nas cadeias de valor globais.
A longo prazo, a principal questão é se o entendimento entre as lideranças vai acelerar a erosão de normas económicas multilaterais ou propiciar novos mecanismos de governação paralelos. A resposta condiciona instituições como a Organização Mundial do Comércio e regimes de investimento internacional, e terá efeitos sobre regras de concorrência e proteção de propriedade intelectual. Para economias de menor dimensão, navegar essa agenda exigirá diplomacia económica activa e alinhamentos pragmáticos.
No fim, o encontro entre Trump, Xi e Putin delineia um mapa de riscos e oportunidades que exige respostas calibradas de políticas públicas e estratégicas corporativas. Para países como Moçambique, a melhor abordagem combina preparação técnica — gestão de receitas, diversificação de mercados e reforço de capacidade regulatória — com diálogo diplomático que preserve espaço de manobra e promova investimentos sustentáveis. A transformação em resultados concretos dependerá tanto da vontade política quanto da capacidade administrativa dos actores envolvidos.